便利店自助收银流程优化
从「需要店员教」到「首次使用也能独立完成」
- 数字化产品经理
- 店加
- 2019
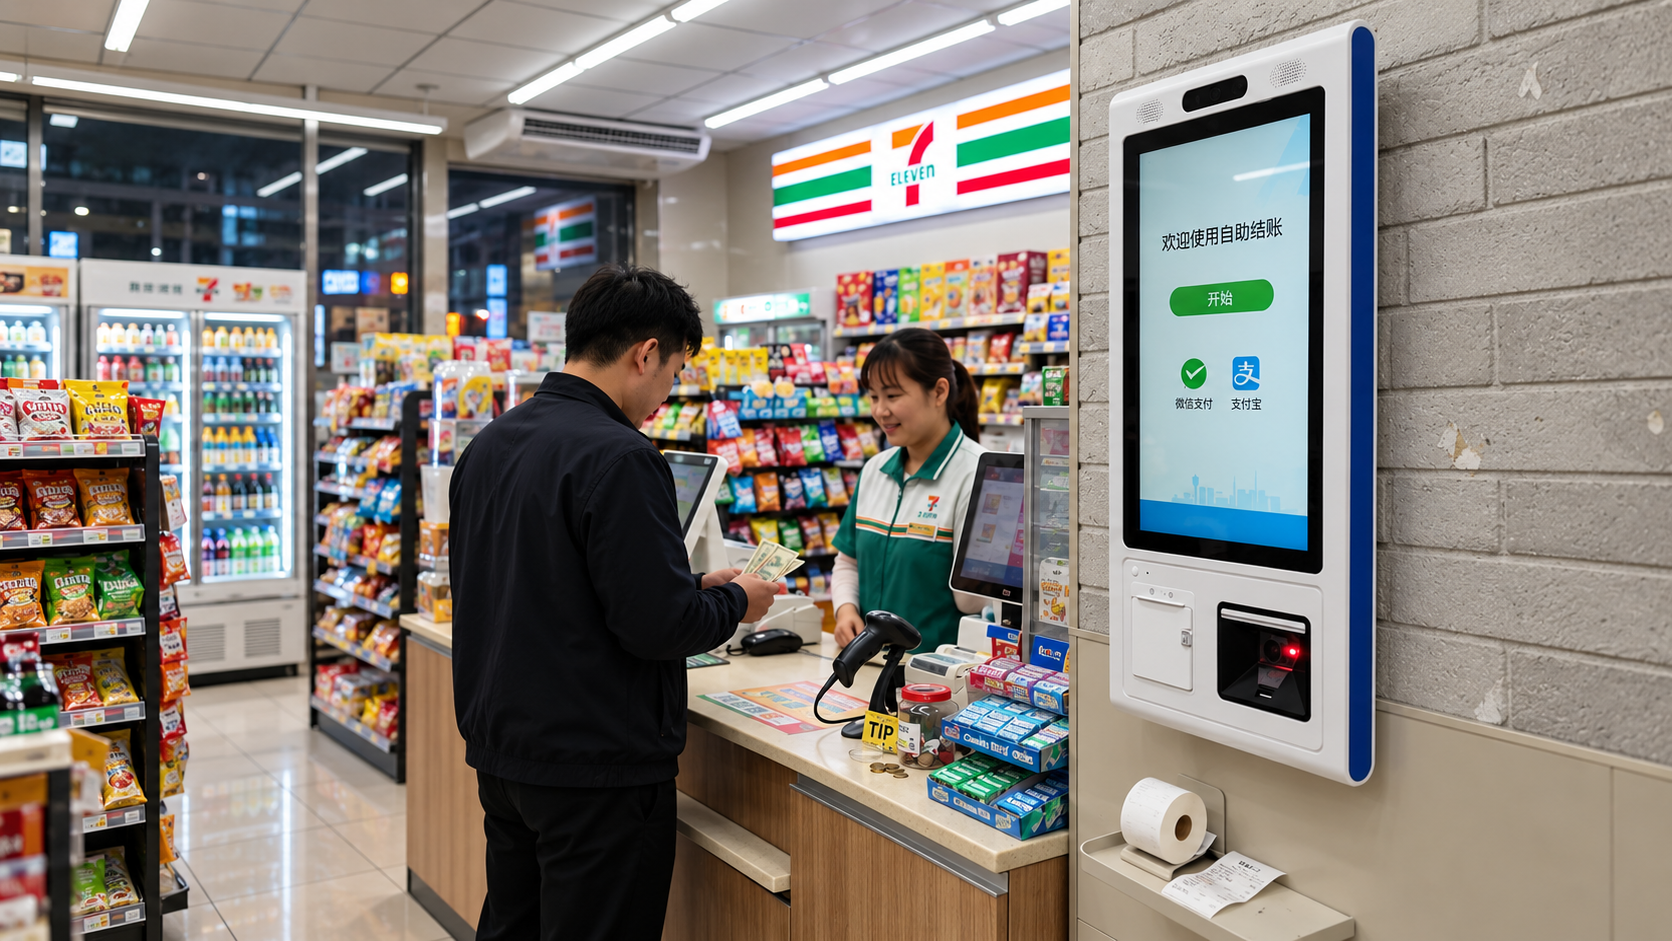

CONTEXT
项目背景
 产品目标
分担早餐等高峰时段的收银压力,缩短顾客等待时间,减少店员在结账环节的投入。
 上线问题
许多新用户需要店员在旁指导,部分用户尝试失败后转去人工收银,没有达到分流和提效目的。
 我的职责
组织现场研究、定义问题、设计整体交互方案,推动产品、研发、支付业务与门店共同验证。
OBSERVABLE METRICS
将业务目标转化为可观察指标
聚焦购买 1-3 件有条码商品、使用手机付款的顾客
| 核心观察指标 | 具体定义与衡量方式 |
|---|---|
| 首次用户无协助完成率 | 无人工提示或代操作、成功付款的人数,除以首次尝试使用自助收银设备的总人数。 |
| 店员介入率 | 结账过程中发生店员口头指导、物理干预或代替操作的人数,除以首次尝试使用自助收银设备的总人数。 |
| 成功交易耗时中位数 | 顾客从录入第一件商品条码成功开始,到最终支付成功并打印凭证的总耗时中位数。 |
便利店自助收银流程优化现场观察与痛点定义
FIELD OBSERVATION
现场行为观察
3家门店连续观察3天,记录60名首次使用者,定位用户具体在哪里受阻
| 观察到的用户行为特征 | 样本数 (60人) | 占比 |
|---|---|---|
| 扫完商品后,直接在设备前出示手机付款码(未触发结算) | 32 人 | 53.3% |
| 点击“去付款”后,在未点选具体支付方式的情况下即出示付款码 | 13 人 | 21.7% |
| 按屏幕原有引导,按部就班完成所有选按点击后付款 | 15 人 | 25.0% |
- 无协助完成率 (基线)
- 40.0%
- 店员介入率 (基线)
- 46.7%
- 成功交易耗时中位数 (基线)
- 104 秒
CONTEXTUAL INTERVIEWS
情境访谈
8人
预期扫完商品后即可出示付款码
“在人工柜台结账就是扫完东西直接扫手机,我以为这里的机器也会自动扣款,结果傻等了半天没有反应。”
7人
主要关注商品和手机,没留意按钮
“我的眼睛一直盯着扫码口和我的微信钱包,根本没抬头看屏幕右下角还有一个不起眼的‘去付款’按钮。”
3人
注意到按钮但不理解是必要条件
“看到了右下角的按钮,但觉得扫完码难道不就是付款吗?为什么还要多按一下多此一举,以为那是选会员卡用的。”
便利店自助收银流程优化方案推导与可用性测试
SOLUTION GENERATION
方案推导与假设验证
针对“用户提前出示付款码”的行为,我们设计了两种不同方向的解决方案进行对比测试
被动防御:弹窗引导流程
保留原有的系统结算流程。当识别到用户在未结账页面提前出示了付款码时,系统进行拦截并弹出强提示引导,指导用户点击屏幕右下角的「去付款」并选择支付渠道。

验证重点
• 错误发生时的明确指导,是否能帮助用户在没有店员的情况下独立完成纠错?
主动顺应:快捷支付流程
系统架构升级。在商品录入页面直接集成聚合支付识别,无需用户进行任何屏幕选择,只要检测到付款码便自动识别渠道并扣款,将系统流程向用户的直觉妥协。

验证重点
• 让系统去适应用户已在尝试的快捷路径,是否能彻底消除流程中的挫败与求助?
核心用户操作路径对比
原有操作链
- 1. 扫描商品
 2. 点击“去付款”
- 3. 选择支付方式
- 4. 出示付款码并扣款

优化后操作链
- 1. 扫描商品
 2. 直接出示付款码 (即刻完成付款)
实现这一改变的跨团队协同
此方案并非单纯的界面调整,更需要打通硬件、支付以及多条业务线的支持
1. 研发架构验证
硬件识别逻辑重构,优化底层高频扫描算法,精准区分商品码、优惠券码与用户的付款码。
2. 支付渠道接入
评估聚合扫码扣款链路,统一数据回调接口,确保多种主流付款方式均能极速识别与清算。
3. 门店试点协同
推动门店营运部门安排早高峰实地灰度测试,店员由“现场协助操作”转为“仅负责异常监护”。
USABILITY TESTING
对比可用性测试
组织60名首次使用该便利店自助收银设备的新用户,平均分为3组(每组20人)开展控制测试
| 核心评估指标 | 旧有流程 (Control) | 方案 A (弹窗引导) | 方案 B (快捷支付初版) |
|---|---|---|---|
| 无协助完成率 | 40.0% (8/20) | 60.0% (12/20) | 80.0% (16/20) |
| 店员介入率 | 46.7% | 36.7% | 6.7% |
| 放弃或转人工结账 | 3 / 20 人 | 1 / 20 人 | 1 / 20 人 |
| 交易耗时中位数 | 104 秒 | 92 秒 | 78 秒 |
便利店自助收银流程优化改版成果、复盘与反思
DESIGN ITERATION
等待阶段的精细化迭代
不让极简流程卡在等待的空白期,在“识别”到“完成结账”之间补齐闭环体验
 技术响应极速调优
产品设计 团队联合支付研发对付款码请求、后台清算到前台响应的链路进行深度吞吐量调优。将交易等待耗时由原本的平均 12 秒级 直接压降至 4 秒内,彻底减少物理延迟。
 设计补充强状态反馈
界面动效即时干预:一旦扫到付款码,屏幕瞬间高亮并伴随清脆的音效,提示「已识别付款码,正在安全支付...」。加载完成后切换至全屏明亮的绿色结果页,让感知闭环无断点。
LAUNCH IMPACT
全面上线验证
3家门店开展了为期14天的实地试运行。在产生的 2000 笔自助订单中,高达 1300 笔(65.0%)自动通过“快捷支付”完成
| 核心业务指标 | 优化前 | 优化后 |
|---|---|---|
| 无协助首次使用完成率 | 40.0% | 86.0% |
| 店员介入率 | 46.7% | 12.0% |
| 放弃率(转去人工柜台) | 20.0% | 4.0% |
| 首笔订单完成耗时中位数 | 104 秒 | 68 秒 |
PROJECT REFLECTION
项目复盘与认知沉淀
01 / 既有经验主导线下行为
用户在线下自助收银时的心理预期,完全建立在“人工收银台”长期养成的“扫完商品直接对准扫码枪”的心智模型上。设计产品时不应挑战已经根深蒂固的用户习惯,而应竭力接住用户的这种直觉。
02 / 线下环境中的注意力极易流失
不同于纯线上静态应用,线下场景中的用户需要在短时间内处理纸质小票、商品摆放、手机找页面等大量物理行为,多在屏幕上增加一次信息确认、逻辑判断,体验崩溃的几率就会翻倍增加。
03 / 极简操作需要更强的信息闭环
当我们为了实现“零人工点击”而大幅剪裁用户的物理操作后,系统响应与信息回执必须以高强度的多模态反馈(强画面、清脆声音、实体吐票)同步,方可消除“无操作自动扣款”引起的安全不确定感。